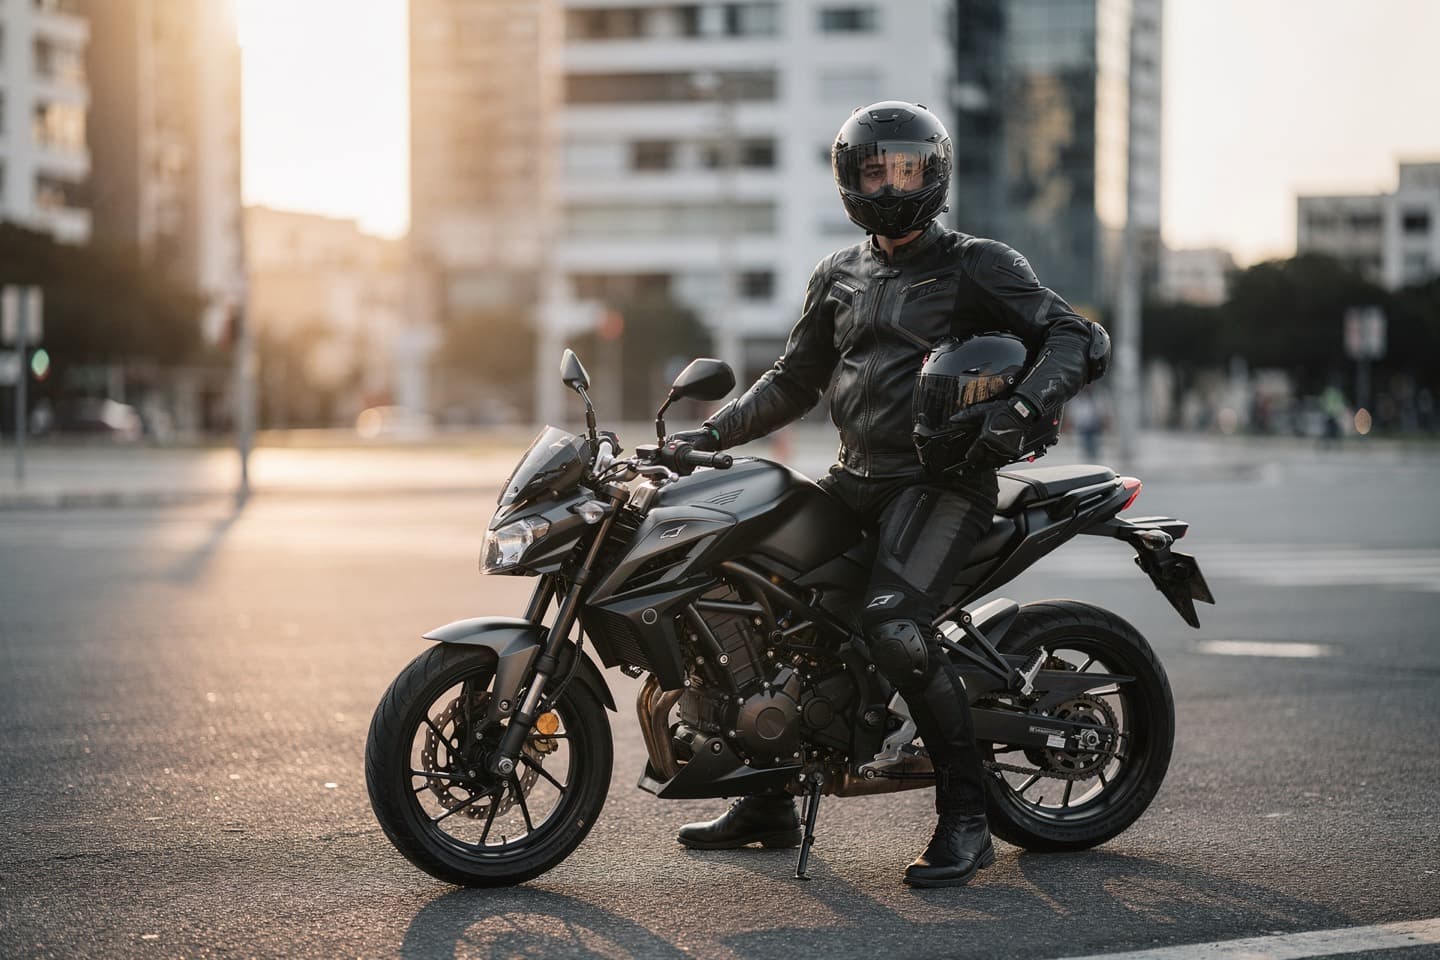
Seguro de moto para entrega: por que declarar o uso real
Moto usada para entrega roda mais, para mais vezes, circula em horário de pico e em regiões que a moto de lazer não frequenta. É outro risco — e a seguradora precisa saber disso na contratação.
Essa é a informação que mais se omite no ramo, e a que tem a consequência mais cara.
Por que o uso muda a análise
Não é uma questão de julgamento sobre a atividade. É exposição medida:
Quilometragem. Uma moto de entrega roda num mês o que uma de lazer roda em vários.
Tempo em circulação. Mais horas na rua significa mais oportunidade de sinistro.
Perfil de trajeto. Trânsito urbano denso, paradas constantes, manobra entre veículos.
Horário. Boa parte da entrega acontece no pico e à noite.
Cada um desses fatores entra na análise, e o conjunto produz um risco diferente do da moto usada para ir e voltar do trabalho.
O que a omissão produz
A informação sobre o uso integra a proposta, e a proposta é a base sobre a qual a seguradora aceita o risco.
Uso não declarado é divergência que aparece na regulação do sinistro, e pode comprometer a indenização.
O detalhe que surpreende: isso pode alcançar um acidente ocorrido fora do horário de trabalho. O que se discute não é o que você estava fazendo naquele momento — é se a proposta descrevia corretamente o uso do veículo.
A economia de contratar como uso particular é imediata e pequena. A perda é futura e integral.
A aceitação varia
Nem toda seguradora aceita uso profissional em moto, e as que aceitam têm condições próprias.
Isso tem uma implicação prática importante: uma recusa não encerra o assunto. Perfis recusados numa seguradora são aceitos em outra com frequência, e é justamente nesse tipo de caso que consultar várias parceiras muda o resultado.
O que não funciona é, diante de uma recusa, contratar como uso particular. Isso não resolve o problema — apenas o transfere para o dia do sinistro.
A cobertura que mais falta
Além do uso, há uma cobertura que merece atenção específica em moto: acidentes pessoais do condutor.
Em moto ela pesa de forma diferente do que em carro, pela razão óbvia — não há lataria entre o condutor e o asfalto.
É uma cobertura contratada à parte, e muita gente descobre que não a tinha só depois de precisar. Para quem trabalha com a moto, ela deixa de ser opcional em qualquer análise honesta: a capacidade de trabalhar é o ativo, e é ela que fica exposta.
O que informar
- frequência — quantos dias, quantas horas;
- região de circulação;
- tipo de entrega — o que é transportado importa;
- se há outros condutores usando a mesma moto;
- onde a moto passa a noite.
O último item pesa tanto quanto em carro, e talvez mais: moto é alvo preferencial de furto em várias regiões, e o local de pernoite é um dos fatores mais sensíveis da análise.
Perguntas frequentes
Preciso declarar que uso a moto para entrega?
Precisa. Uso não declarado pode comprometer a indenização — inclusive num acidente ocorrido fora do horário de trabalho. A economia de contratar como uso particular desaparece no primeiro sinistro e leva junto a cobertura.
Toda seguradora aceita uso profissional em moto?
Não. A aceitação varia por seguradora, e as condições também. É por isso que consultar mais de uma parceira faz diferença nesse perfil — uma recusa não encerra o assunto.
E se eu só faço entrega de vez em quando?
Uso remunerado eventual também é uso remunerado, e a forma de declará-lo depende da seguradora. Informar a frequência real é o caminho: é ela que define a análise, e a informação correta é o que sustenta a indenização.